Imagina la escena. Viernes, 17:43. Dubái. El fundador cierra el portátil después de aprobar un precio, resolver un problema de entrega y decidir qué hará el equipo el lunes. Vive en EAU y dirige el negocio desde allí. Entonces escribe procurement: este trimestre el cliente no puede sustituir al proveedor británico que ya tiene aprobado. El proveedor de pagos también quiere que la Ltd continúe.
El negocio se ha mudado. Parte de su fontanería comercial no. Ahí es donde un traslado perfectamente sensato choca con la realidad menos elegante de clientes, contratos y sistemas que no viajan cuando uno se lo ordena.
Entonces aparece la frase tentadora: «Fácil. Le cobramos un 80% desde Dubái como management fee».
No. Eso no es un método de valoración. Es el resultado fiscal deseado disfrazado de factura, y puede convertir un traslado defendible en una historia que nadie sabe explicar sin abrir un PowerPoint.
La sociedad británica puede seguir teniendo un trabajo perfectamente legítimo: conservar contratos, satisfacer al departamento de compras, cobrar o mantener acceso a un mercado. La pregunta no es si parece anticuada en el organigrama. La pregunta es qué hace realmente y qué remuneración merece ese trabajo.
Tampoco todo fundador necesita correr a constituir una segunda sociedad. Antes de montar una estructura UK–UAE hay que modelizar la opción aburrida: no hacer nada. Si el beneficio no supera con claridad la contabilidad, la gobernanza, la evidencia y la fricción fiscal adicionales, la respuesta sofisticada es quedarse con una sola sociedad.
La sociedad británica puede quedarse, si todavía tiene trabajo
El traslado del fundador no cancela una sociedad. La UK Ltd puede seguir siendo valiosa porque un cliente importante solo contrata con ella, un sistema de procurement ya la ha aprobado, una vía de cobro regulada depende de ella o el negocio conserva personas y operaciones en Reino Unido.
Son razones comerciales para mantener la sociedad. No son razones automáticas para dejar allí todo el beneficio. El análisis debe separar la continuidad jurídica de la contribución económica.
También existe una respuesta respetable con una sola sociedad. La empresa británica puede continuar operando mientras se revisan correctamente la posición del fundador en EAU, la posible residencia o establecimiento permanente emiratí de la compañía y la imposición que continúa en Reino Unido. Mantener una sociedad no significa automáticamente mantener una sola jurisdicción fiscal. Aun así, puede ser más barato, más claro y más difícil de contradecir que añadir una entidad sin función real.
¿Qué se trasladó además del fundador?
Mudarse es un hecho personal. Trasladar un negocio es una colección de hechos económicos. El fundador puede desayunar en Dubái mientras el equipo, los contratos, los activos y los riesgos permanecen en Reino Unido. También puede ocurrir lo contrario: que la carcasa contractual siga siendo británica mientras el centro real del negocio ya está en EAU. La dirección del avión no decide, por sí sola, la dirección del beneficio.
Empieza por cuatro elementos: personas, funciones, activos y riesgos. ¿Quién consigue clientes? ¿Quién fija precios? ¿Quién ejecuta el trabajo? ¿Quién posee o desarrolla la tecnología y la marca? ¿Quién puede obligar contractualmente al negocio? ¿Quién soporta devoluciones, impagos, fallos de entrega y exposición regulatoria?
Un domicilio social no responde ninguna de esas preguntas. La cuenta bancaria registra dónde llegó el dinero. No escribe la historia económica del negocio.
Si el fundador y el equipo operativo trabajan ahora desde Dubái, toman allí las decisiones clave y utilizan activos controlados allí, la contribución de EAU puede ser sustancial. Si el personal británico sigue gestionando la entrega, controlando relaciones importantes y soportando riesgo comercial real, la contribución británica también puede serlo. No se trata de adjudicar una bandera a todo el beneficio. Se trata de dibujar el negocio sin adular la respuesta deseada.
- Personas: ¿quién ejecuta y controla el trabajo económicamente significativo?
- Funciones: ¿qué sociedad vende, entrega, dirige y presta soporte?
- Activos: ¿quién posee o utiliza legítimamente la marca, los sistemas, los datos y la propiedad intelectual?
- Riesgos: ¿quién tiene autoridad y capacidad para asumir el perjuicio comercial?
Dos modelos defendibles y un atajo indefendible
En un modelo, la sociedad británica sigue siendo el negocio principal. Posee las relaciones con clientes, los contratos y los activos relevantes, mientras la sociedad de EAU presta servicios operativos o de dirección reales. La sociedad emiratí debe recibir una remuneración de plena competencia por el trabajo, los activos y los riesgos que aporta de verdad.
En el segundo modelo, la sociedad de EAU se convierte en principal. Controla el negocio central y los contratos, mientras la empresa británica desarrolla una función más limitada de apoyo, comercial o acceso al mercado. Puede ser coherente, pero un negocio existente quizá deba transferir o licenciar correctamente contratos, relaciones con clientes, propiedad intelectual o goodwill. Cambiar el logotipo de la factura de mañana no traslada el valor creado ayer.
Imaginemos 600.000 libras de ingresos y una hoja de cálculo que envía 480.000 a Dubái mediante una management fee. La hoja queda preciosa: el beneficio aterriza exactamente donde queríamos. Después llegan las preguntas incómodas. ¿Quién firmó los contratos? ¿Quién responde si el proyecto fracasa? ¿Quién posee la relación con el cliente? ¿Quién puede despedir al equipo o cambiar el precio? Si casi todas las respuestas siguen apuntando a Reino Unido, las matemáticas pueden ser impecables y la historia, indefendible. Si el negocio emiratí realiza y controla de verdad las funciones centrales, una remuneración sustancial podría sostenerse, pero solo después de fijar las funciones y el método de valoración.
Cost plus puede ser un punto de partida razonable para servicios rutinarios de apoyo: empieza por la base de costes relevante y documentada y por un margen defendible. No es el precio por defecto de la estrategia, la creación de clientes, los intangibles valiosos o el control de riesgos. Un método basado en beneficios tiene sus propias condiciones. Ninguno empieza por la factura fiscal y calcula hacia atrás.
Los costes que nunca aparecen en el organigrama
En una diapositiva, la estructura son dos cajas impecables unidas por una flecha. El lunes por la mañana son dos contables, dos calendarios societarios, dos juegos de firmas y un fundador explicando por tercera vez qué sociedad prometió qué cosa al cliente. Esa es la parte que suele desaparecer cuando solo se comparan tipos impositivos.
Una segunda sociedad añade otro sistema contable, otra declaración fiscal, otro calendario corporativo, otra relación bancaria, otro conjunto de contratos y otro rastro probatorio. Las facturas vinculadas deben corresponder a servicios realmente prestados. El destinatario debe poder demostrar el propósito empresarial y la evidencia que sostienen la deducción pretendida.
La exención británica de precios de transferencia alcanza a la mayoría de las pequeñas y medianas empresas, con excepciones. No convierte un precio arbitrario en una verdad comercial ni desactiva las normas emiratíes. EAU aplica el principio de plena competencia a operaciones con related parties y connected persons.
El IVA es otra capa. Una empresa británica que recibe muchos servicios B2B de un proveedor fuera de Reino Unido puede tener que aplicar el reverse charge. Puede ser neutral en caja para un negocio plenamente sujeto, pero no siempre, y aun así exige tratamiento y registros correctos.
La comparación no es, por tanto, «impuesto británico frente a impuesto emiratí». Es el beneficio neto esperado después del cumplimiento en dos países, los costes profesionales, la fricción operativa y el valor del tiempo de dirección. Una estructura que ahorra en una línea y pierde por todas las demás no es eficiente. Solo está muy ocupada.
Una segunda sociedad también puede crear un segundo problema de residencia
Una empresa constituida en Reino Unido suele ser residente británica conforme al Derecho interno. EAU puede considerar por separado que una persona jurídica extranjera es residente cuando se encuentra effectively managed and controlled en Emiratos. El fundador que se muda a Dubái y continúa dirigiendo la misma sociedad británica puede crear una cuestión de residencia, no una migración limpia por ósmosis.
No hay que asumir que trasladar las decisiones del consejo a Dubái convierte automáticamente a la sociedad británica en residente de EAU a efectos del convenio. La definición del tratado es más estrecha. Cuando una persona distinta de una persona física sea residente en ambos Estados a efectos del convenio, las autoridades competentes deben intentar determinar la residencia mediante acuerdo mutuo; sin acuerdo, la mayoría de los beneficios no están disponibles. Un acta impecable firmada en Dubái no reescribe una semana de decisiones tomadas en otro lugar. Las actas son evidencia, no teletransporte: la gobernanza debe reflejar dónde se ejerce realmente la autoridad.
Una principal emiratí que conserve locales, personal o actividad contractual en Reino Unido también puede exigir un análisis de establecimiento permanente británico. La etiqueta de filial, por sí sola, no crea ni evita ese resultado.
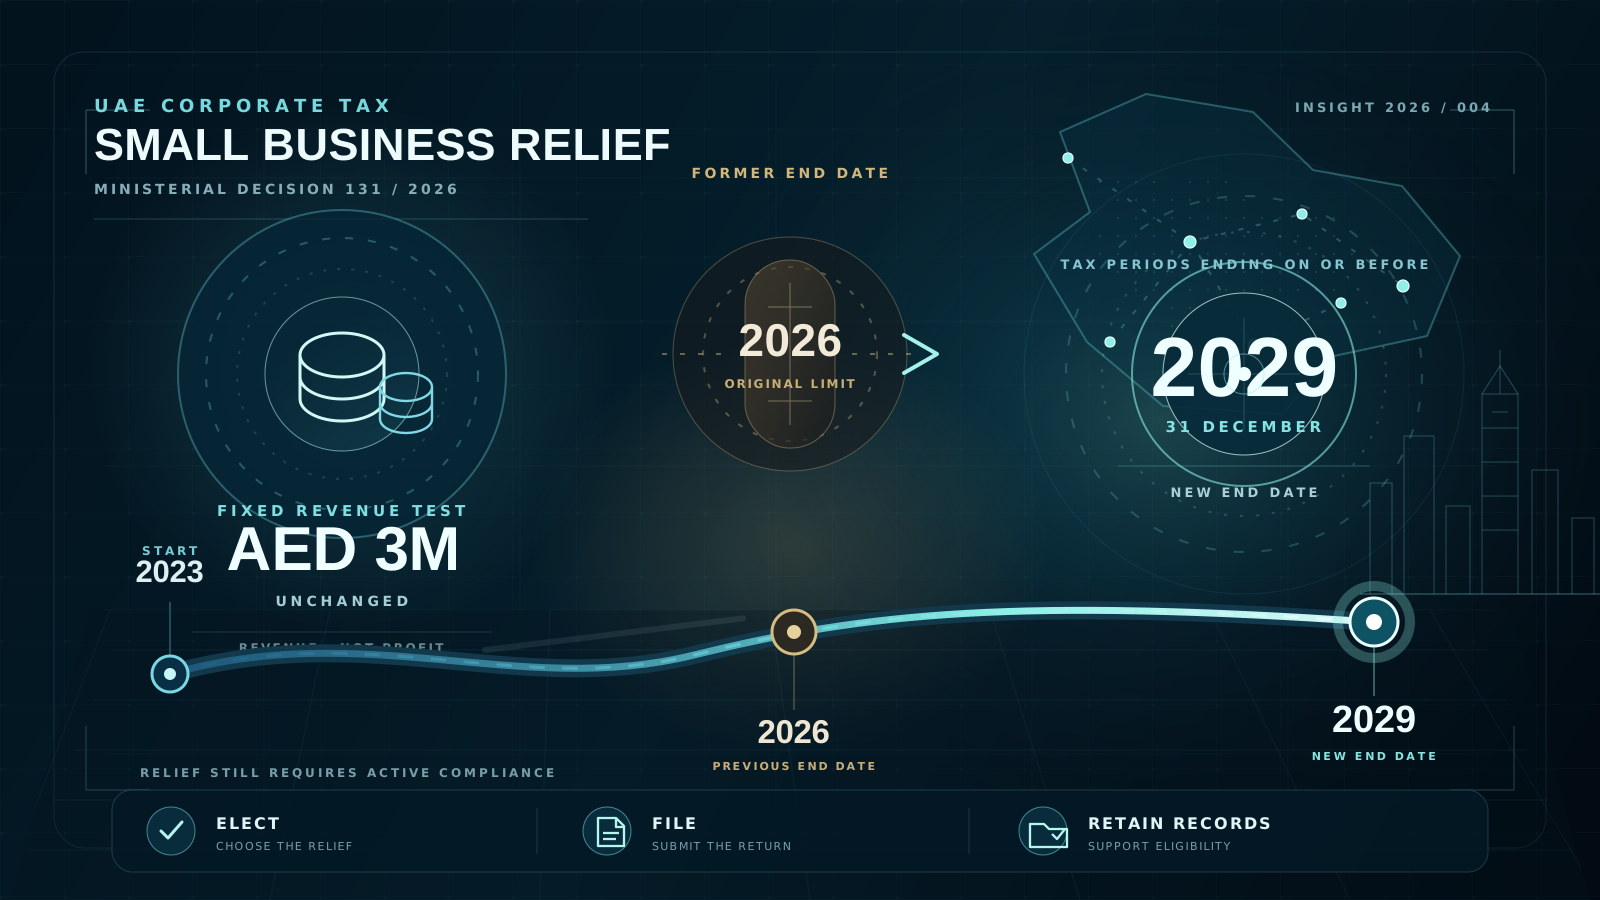
Los alivios emiratíes exigen la misma disciplina. Small Business Relief puede elegirse en cada periodo por una Resident Person elegible cuyos ingresos —no beneficios— no superen 3 millones de dirhams en el periodo actual y en todos los periodos anteriores relevantes, sujeto a sus condiciones y a la extensión vigente hasta periodos fiscales que terminen el 31 de diciembre de 2029 o antes. Un Qualifying Free Zone Person no puede elegirlo. El régimen del 0% de Free Zone no es un premio genérico por tener una licencia: importan el qualifying income, la sustancia adecuada, los precios de transferencia, los estados financieros auditados y la regla de minimis.
Conserva la sociedad. Elimina la ficción.
La buena estructura no es la que consigue que más beneficio cruce una frontera sobre el papel. Es la que puede contarse sin bajar la voz y sostenerse cuando alguien independiente pregunta quién hizo qué. La sociedad británica puede seguir siendo el vehículo contractual correcto, convertirse en una empresa de soporte más limitada o dar paso a una principal emiratí real. La respuesta sensata también puede ser mantener una sola sociedad hasta que los hechos comerciales justifiquen otra.
A estas alturas, el fundador debería poder explicar la estructura sin vocabulario fiscal: «La sociedad británica conserva este cliente porque procurement lo exige; la emiratí consigue el trabajo, dirige la entrega y asume estos riesgos». Si la historia solo empieza a sonar convincente cuando aparecen las palabras management fee, probablemente se ha diseñado al revés.
La decisión se aclara cuando pasa por cinco preguntas. Si las respuestas no pueden escribirse en lenguaje ordinario y sostenerse con contratos, cuentas y conducta, la estructura no está preparada.
- ¿Por qué debe seguir existiendo la UK Ltd?
- ¿Dónde viven y trabajan las personas clave?
- ¿Dónde se deciden precios, contratos y riesgos importantes?
- ¿Se transfiere o licencia valor preexistente, o permanece donde estaba?
- ¿El beneficio comercial neto supera claramente la segunda capa de cumplimiento?
Fuentes primarias
- HMRC — Company residence: overview ↗
- GOV.UK — Convenio de doble imposición UK–UAE de 2016 ↗
- HMRC — Precios de transferencia entre empresas vinculadas ↗
- HMRC — Riesgos habituales de cumplimiento en precios de transferencia ↗
- HMRC — Exención SME de precios de transferencia y excepciones ↗
- HMRC — Evidencia para el requisito wholly and exclusively ↗
- HMRC — VAT Notice 741A: lugar de prestación y reverse charge ↗
- UAE Federal Tax Authority — Corporate Tax General Guide ↗
- UAE Federal Tax Authority — Transfer Pricing Guide ↗
- Ministerio de Finanzas de EAU — Small Business Relief ampliado hasta 2029 ↗
- UAE Federal Tax Authority — guía sobre Free Zone Persons ↗