Libertax
←Volver a LibertaxEN

PERSPECTIVAS Y ANÁLISIS

Libertad, convertida en decisiones.

Análisis de los cambios fiscales, regulatorios, tecnológicos y de largo plazo que condicionan los negocios internacionales, la propiedad y el patrimonio privado.

Colección editorial revisada el 7 de septiembre de 2026
Explorar por tema

Mostrando los 134 análisis.

No se encontraron análisisPrueba otro término o selecciona un tema diferente.
Una frontera cerrada interrumpe el acceso de una persona a sus activos, que conservan su valor; dos rutas discretas llevan a otras jurisdicciones independientes.ÚLTIMO ANÁLISISINS-20260916-01LIBERTY & EXIT · RIESGO PAÍSEl peor escenario no es un crash. Es tu país.Siglos de bancarrotas, corralitos, confiscaciones y bolsas cerradas enseñan que perder el acceso, la convertibilidad o la propiedad puede ser más destructivo que una caída del mercado.Leer el análisis ↗30 MIN DE LECTURA
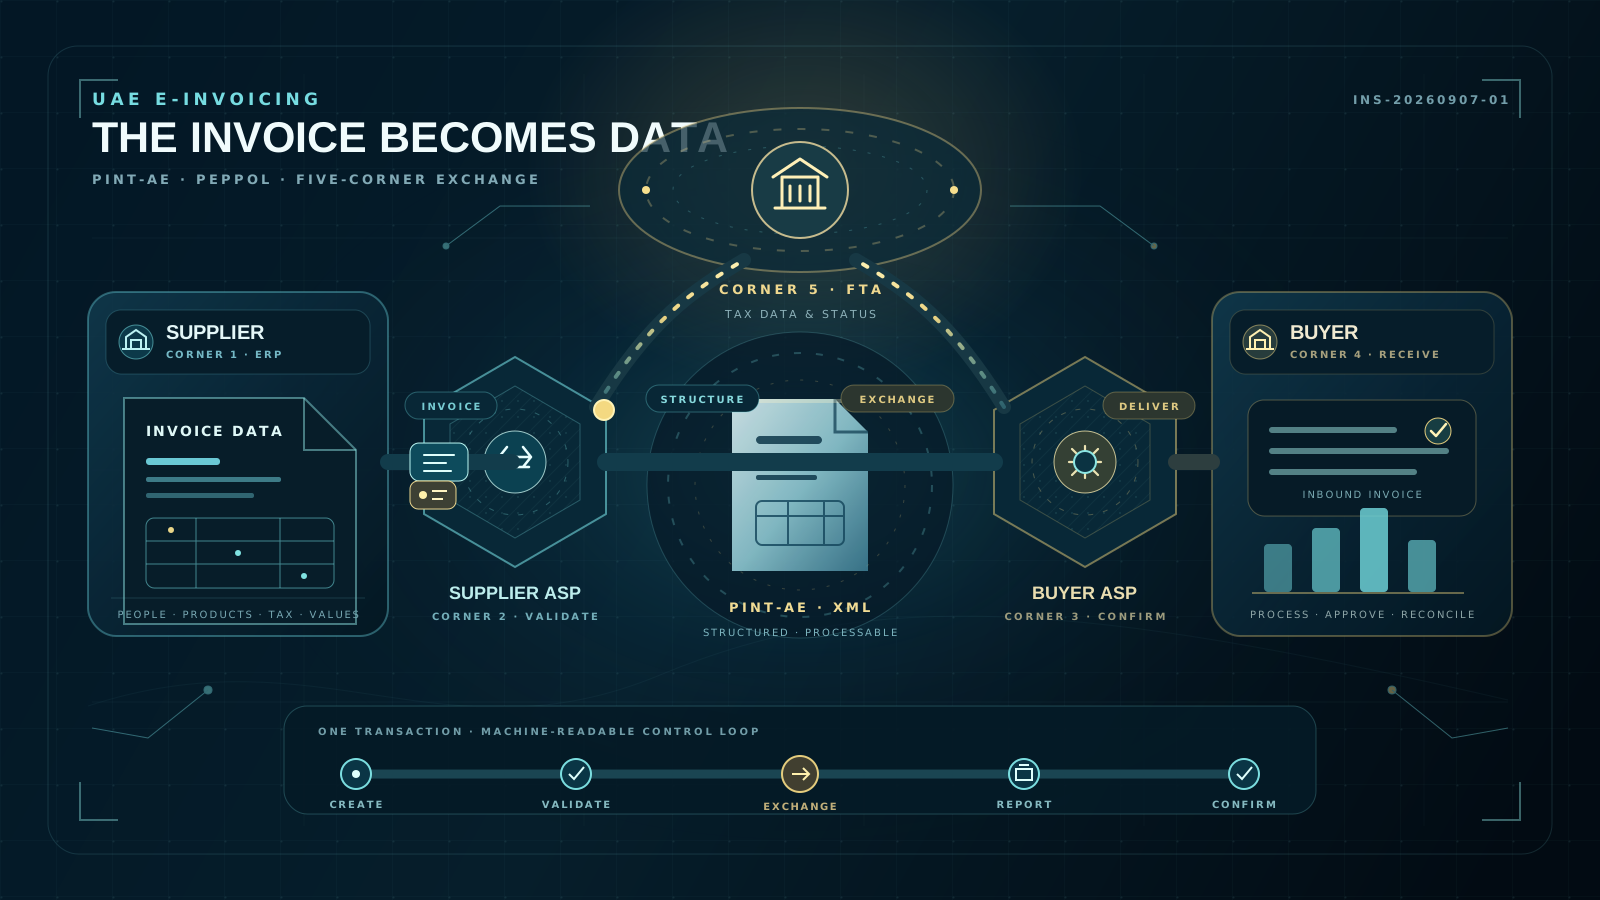
Diagrama editorial de Libertax que muestra cómo una empresa de EAU convierte los datos de una factura en una factura electrónica PINT-AE, intercambiada por proveedores acreditados y reportada a la Federal Tax AuthorityANÁLISIS SELECCIONADOSINS-20260907-01FISCALIDAD Y EMPRESA EN EAU · CUMPLIMIENTO DIGITALFacturación electrónica en EAU: por qué un PDF ya no será suficienteLa facturación electrónica en EAU convierte la factura en datos estructurados intercambiados por proveedores acreditados. Calendario, modelo de cinco esquinas y preparación.Leer el análisis ↗9 MIN DE LECTURA
Diagrama editorial de Libertax que conecta una sociedad británica y una sociedad de EAU mediante contratos, funciones, decisiones y flujos intragrupo documentadosANÁLISIS SELECCIONADOSINS-20260829-01ESTRUCTURAS SOCIETARIAS · REINO UNIDO Y EAUTe mudaste a Dubái. ¿Tu empresa británica sigue teniendo trabajo?Una sociedad británica puede seguir siendo útil después de mudarte a Dubái. Decide qué hace cada empresa antes de inventar un cargo intragrupo.Leer el análisis ↗8 MIN DE LECTURA
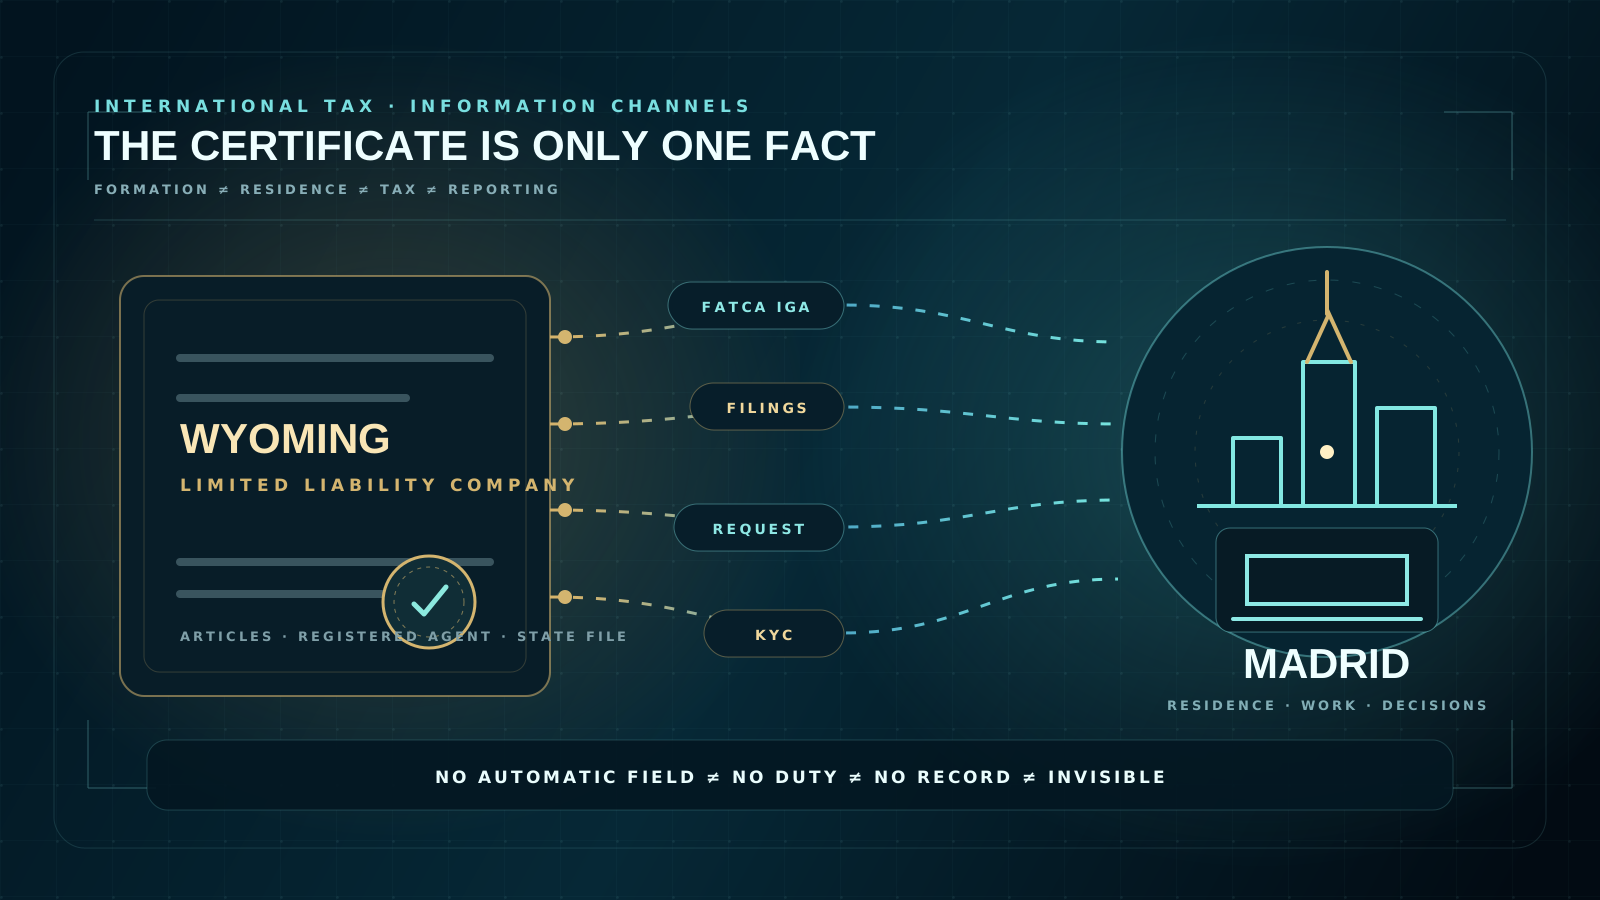
Diagrama editorial de Libertax que contrapone el certificado de una LLC de Wyoming con la residencia, el trabajo, las decisiones y el rastro bancario de su propietario en MadridANÁLISIS SELECCIONADOSINS-20260828-01FISCALIDAD INTERNACIONAL · FATCA Y EVIDENCIALa LLC es de Wyoming. Tú sigues en Madrid.Una LLC y una cuenta pueden estar en Estados Unidos. Eso no traslada por contagio la residencia, el trabajo ni las obligaciones de su propietario.Leer el análisis ↗7 MIN DE LECTURA
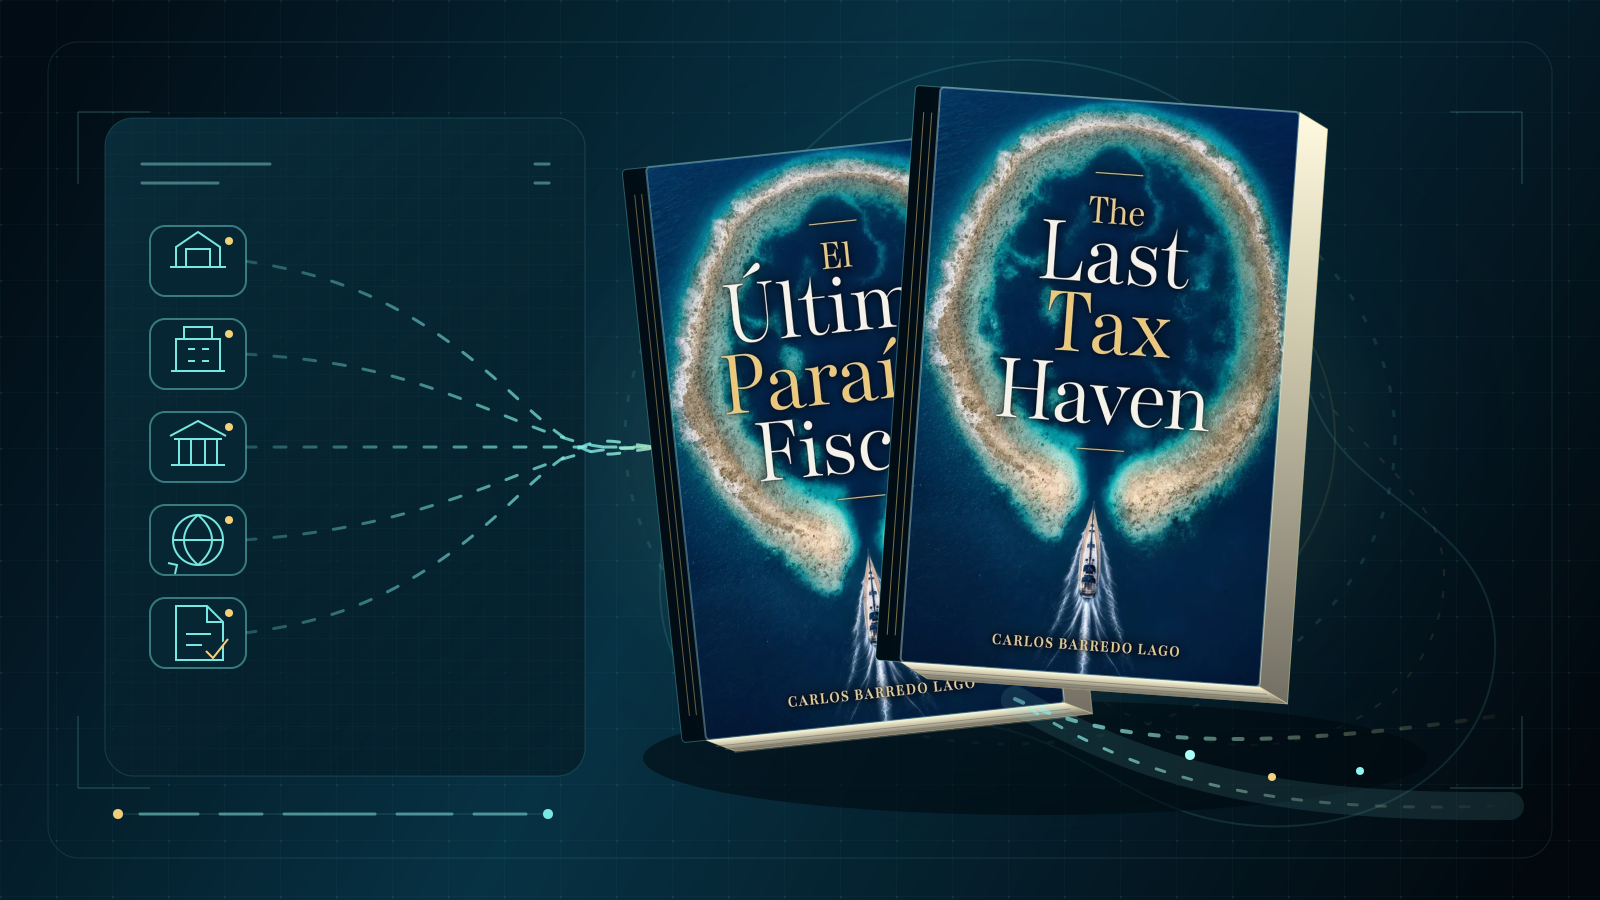
Ediciones española e inglesa de El último paraíso fiscal representadas como libros dentro de un sistema que conecta residencia, sociedades, banca, movilidad y evidenciaANÁLISIS SELECCIONADOSINS-20260827-01FISCALIDAD INTERNACIONAL · LIBROEl último paraíso fiscal: una vida internacional coherente en la era de la IACarlos Barredo Lago analiza por qué residencia, sociedades, banca, movilidad y evidencia deben contar una única historia coherente en un mundo donde las instituciones conectan cada vez más datos.Leer el análisis ↗5 MIN DE LECTURA
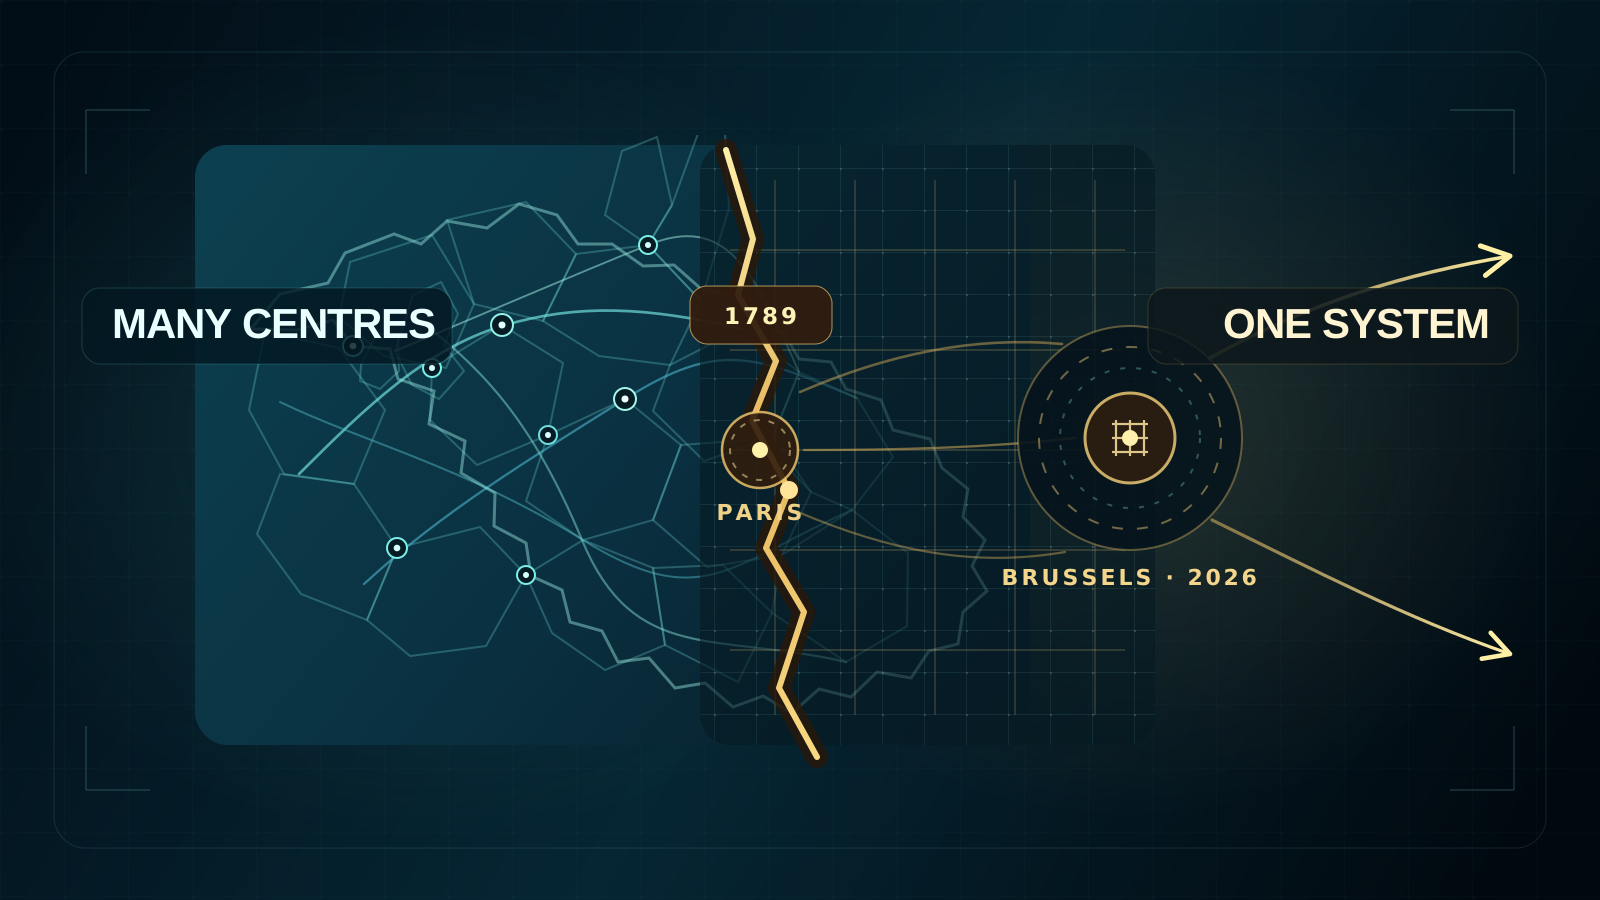
Mapa reconocible de Europa representado primero como un mosaico luminoso de ciudades y jurisdicciones competidoras y después cubierto, tras una ruptura dorada en 1789, por una cuadrícula rígida que converge en Bruselas en 2026, mientras varias rutas escapan del sistema.ANÁLISIS SELECCIONADOSINS-20260813-01PERSPECTIVA · CENTRALIZACIÓN EUROPEADe los jacobinos a Bruselas: cómo la centralización está destruyendo EuropaLa Revolución francesa no se limitó a sustituir un régimen. Borró la Francia de las provincias, nacionalizó la sociedad y creó la nación en armas. La Unión Europea prolonga hoy el mismo instinto centralizador mediante armonización, regulación e instituciones incapaces de poseer el conocimiento que pretenden gobernar.Leer el análisis ↗15 MIN DE LECTURA
Gráfico editorial de Libertax que muestra beneficios fiscales ficticios pasando de £250.000 a £200.000 tras una donación de £50.000, con Corporation Tax bajando de £62.500 a aproximadamente £49.250ANÁLISIS SELECCIONADOSINS-20260812-01CORPORATION TAX UK · DONACIONES BENÉFICASUna donación de £50.000 no significa pagar £50.000 menos de Corporation TaxUn caso práctico de una empresa británica que muestra cómo reducen realmente las donaciones el Corporation Tax, cómo funciona una CAF Company Account y por qué importan el momento y las fuentes primarias.Leer el análisis ↗7 MIN DE LECTURA
Sistema editorial de Libertax que muestra el límite fijo de ingresos de AED 3 millones del Small Business Relief de EAU, la antigua fecha final de 2026 y la nueva fecha final de 2029ANÁLISIS SELECCIONADOSINS-20260810-02IMPUESTO DE SOCIEDADES EAU · SMALL BUSINESS RELIEFUAE Small Business Relief ampliado hasta 2029: qué significa realmente el límite de AED 3 millonesEAU ha ampliado el Small Business Relief a períodos fiscales que terminen hasta el 31 de diciembre de 2029. Explicamos quién puede acogerse, cómo funciona el límite de AED 3 millones de ingresos y qué obligaciones siguen existiendo.Leer el análisis ↗7 MIN DE LECTURA
Ilustración editorial de los supuestos sobre trabajo, envejecimiento y esperanza de vida convergiendo en un sistema de planificación que preserva varios futuros posiblesANÁLISIS SELECCIONADOSINS-20260810-01PERSPECTIVA · PLANIFICACIÓN A LARGO PLAZOTrabajo, envejecimiento y esperanza de vida: planificar cuando cambian los supuestosCómo los cambios en el trabajo, el envejecimiento saludable y la esperanza de vida podrían transformar carreras, patrimonio, jubilación y planificación sin convertir ninguna previsión en inevitable.Leer el análisis ↗8 MIN DE LECTURA
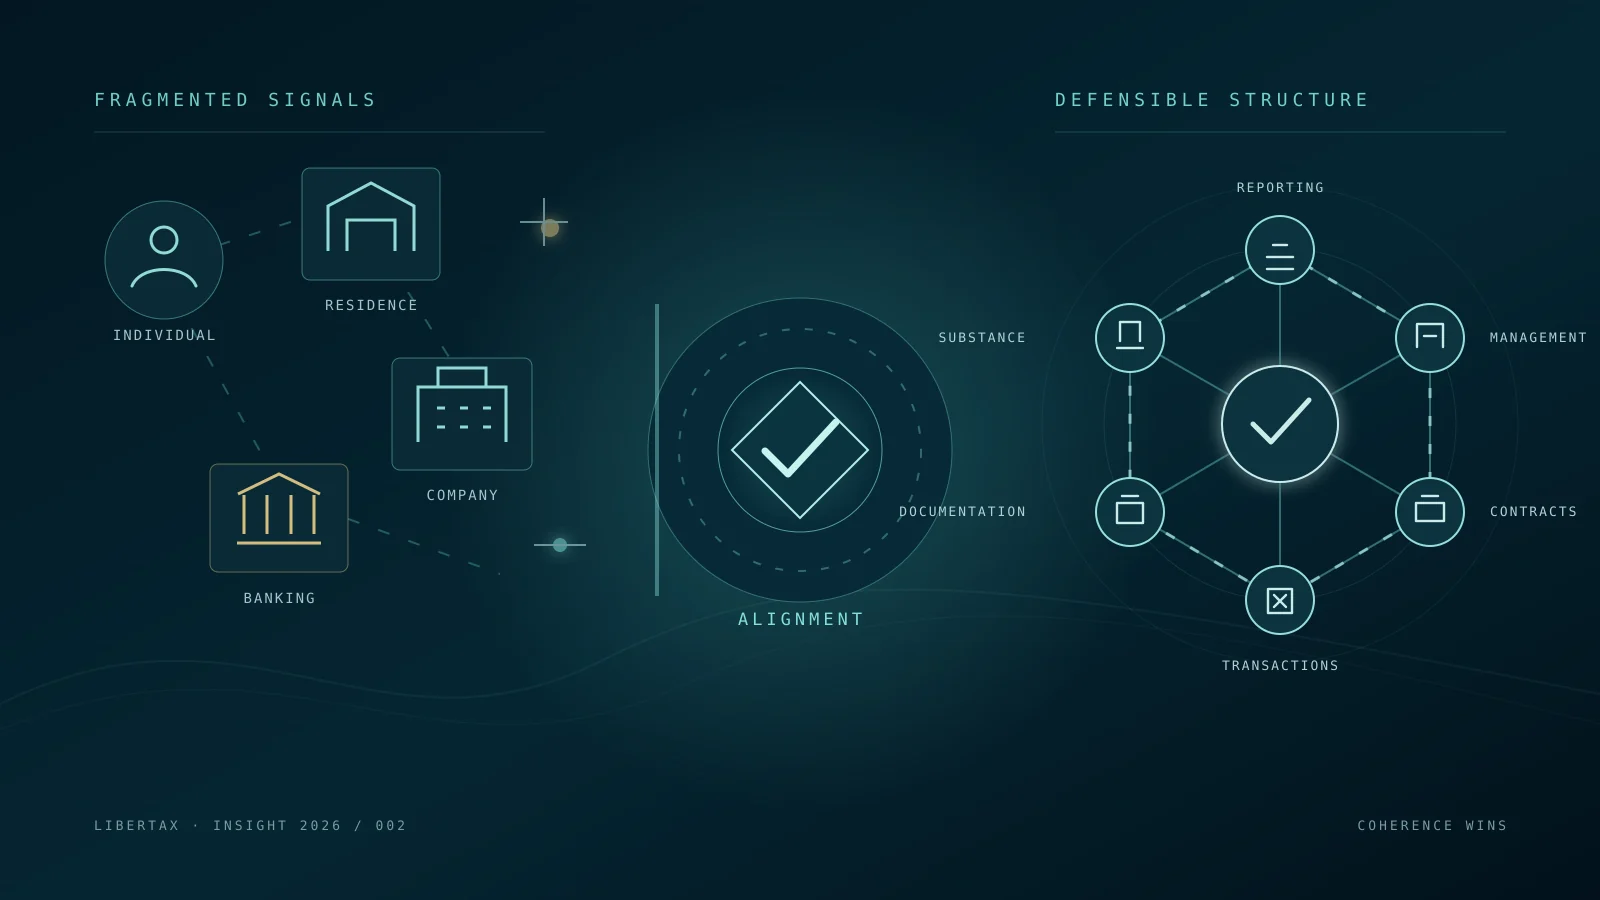
Ilustración editorial de señales transfronterizas fragmentadas que se alinean en una única estructura internacional coherenteANÁLISIS SELECCIONADOSINS-20260807-01FISCALIDAD INTERNACIONAL · TECNOLOGÍA FISCALLa Era de la Planificación Fiscal Chapucera Está Llegando a Su FinLa IA y los datos fiscales conectados hacen más difícil defender estructuras internacionales mal diseñadas. Por qué planificar bien importa más que nunca.Leer el análisis ↗7 MIN DE LECTURA
Ilustración editorial de datos de wallets y proveedores obligados circulando por una red mundial de transparencia fiscalANÁLISIS SELECCIONADOSINS-20260731-01ACTIVOS VIRTUALES · TRANSPARENCIA FISCALTransparencia fiscal de criptoactivos en 2026: cómo CARF cambia la planificación fiscal internacionalPor qué la residencia fiscal, la titularidad real y la trazabilidad pesan cada vez más que la ubicación de un wallet o exchange.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «No elijas la empresa antes que la residencia»ANÁLISIS SELECCIONADOSINS-20260729-01PRACTICAL MYTHSNo elijas la empresa antes que la residenciaLa sociedad debería ser el resultado del análisis de una estructura internacional, no el producto inicial. Primero persona, residencia, actividad y flujos.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «La Ley de IA se encuentra con el AI Omnibus»ANÁLISIS SELECCIONADOSINS-20260727-02AI & BORDERLESS WORK · AI TURNING POINTSLa Ley de IA se encuentra con el AI OmnibusEl gran marco europeo de IA alcanzó su fase general de aplicación después de que la propia UE hubiera modificado plazos importantes. Eso no demuestra un fracaso regulatorio; muestra la dificultad de gobernar una tecnología que avanza más rápido que sus estándares.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «El estrecho de Ormuz: un paso estrecho que pone precio al mundo»ANÁLISIS SELECCIONADOSINS-20260727-01WORLD IN CONFLICTEl estrecho de Ormuz: un paso estrecho que pone precio al mundoEl estrecho de Ormuz muestra cómo un chokepoint geográfico puede transmitir riesgo militar a transporte marítimo, energía, seguros, working capital y estrategia empresarial mucho más allá del Golfo.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Desajuste en la clasificación de entidades: el impuesto oculto de las estructuras transfronterizas»ANÁLISIS SELECCIONADOSINS-20260630-01PRACTICAL MYTHSDesajuste en la clasificación de entidades: el impuesto oculto de las estructuras transfronterizasSi dos países clasifican una entidad de modo distinto, pueden divergir contribuyente, momento, naturaleza, crédito fiscal y reporting.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Hegemón contra aspirante: Estados Unidos y China»ANÁLISIS SELECCIONADOSINS-20260625-01THE NEW WORLD ORDERHegemón contra aspirante: Estados Unidos y ChinaLa competencia entre Estados Unidos y China ya no es una única guerra comercial. Combina aranceles, export controls, restricciones a la inversión, política industrial y rivalidad tecnológica, y cada mecanismo crea una exposición empresarial diferente.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Las reglas portuguesas de información sobre criptoactivos son cada vez más operativas»ANÁLISIS SELECCIONADOSINS-20260603-01TRANSPARENCY & ENFORCEMENT · PORTUGAL FILESLas reglas portuguesas de información sobre criptoactivos son cada vez más operativasEl marco portugués de 2026 conecta diligencia y reporting anual de CASPs con DAC8 y CARF, manteniendo separada la clasificación fiscal.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Agentes de IA, establecimiento permanente y control de la gestión»ANÁLISIS SELECCIONADOSINS-20260528-01AI & BORDERLESS WORK · AI & TAX ADMINISTRATIONAgentes de IA, establecimiento permanente y control de la gestiónLos agentes de IA pueden ejecutar más actividad empresarial sin cambiar la pregunta fiscal básica: qué funciones, decisiones y personas jurídicamente relevantes conectan a la empresa con una jurisdicción. Un agente de IA no crea por sí solo un establecimiento permanente.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «La sustancia es una cuestión de diseño, no una checklist»ANÁLISIS SELECCIONADOSINS-20260514-01CORPORATE STRUCTURES · STRUCTURES THAT WORKLa sustancia es una cuestión de diseño, no una checklistNo existe una prueba universal de substance. En EAU, adequate substance de QFZP, effective management, permanent establishment y transfer pricing están relacionados pero son cuestiones jurídicas distintas.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Los próximos cinco años de competencia fiscal»30 ABR 2026·DEL ARCHIVO DE LIBERTAXINS-20260430-01TAX COMPETITION · GLOBAL TAX ORDERLos próximos cinco años de competencia fiscalPillar Two estrecha algunas formas de competencia por tipos bajos para grandes grupos multinacionales, pero no elimina la competencia entre jurisdicciones. Cambia los márgenes en los que compiten.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El mundo es más móvil y más transparente»24 ABR 2026·DEL ARCHIVO DE LIBERTAXINS-20260424-01PHILOSOPHY & STRATEGY · LIBERTAX THESISEl mundo es más móvil y más transparenteLa movilidad internacional y la transparencia internacional se han expandido a la vez. Existen más opciones transfronterizas, pero las estructuras incoherentes son más fáciles de detectar y más difíciles de defender.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Cinco años de Libertax: qué cambió y qué no»09 ABR 2026·DEL ARCHIVO DE LIBERTAXINS-20260409-01LIBERTAX ARCHIVE · FIVE YEARS OF LIBERTAXCinco años de Libertax: qué cambió y qué noEn el quinto aniversario de Libertax, una síntesis de lo que cambió entre 2021 y 2026 en fiscalidad internacional, regulación y transparencia, y de los principios que permanecieron constantes.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «La decadencia de Europa no es inevitable»29 MAR 2026·DEL ARCHIVO DE LIBERTAXINS-20260329-01THE NEW WORLD ORDERLa decadencia de Europa no es inevitableEl problema de competitividad europeo es real, pero la decadencia es un escenario y no un destino. La alternativa constructiva combina escala donde es necesaria con competencia, opcionalidad y experimentación descentralizada donde no lo es.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «EAU introduce un crédito fiscal para I+D»18 MAR 2026·DEL ARCHIVO DE LIBERTAXINS-20260318-01JURISDICTIONS & TAX REGIMES · UAE TRANSFORMATIONEAU introduce un crédito fiscal para I+DEl crédito fiscal de I+D de EAU se aplica a actividades cualificadas para períodos iniciados el 1 de enero de 2026 o después. Es no reembolsable, escalonado según gasto y personal de I+D, y exige preaprobación y evidencia.Leer el análisis ↗11 MIN DE LECTURA
Visualización editorial de Libertax para «Impuestos de salida: la última reclamación del Estado»19 FEB 2026·DEL ARCHIVO DE LIBERTAXINS-20260219-01LIBERTY & EXITImpuestos de salida: la última reclamación del EstadoLos exit taxes no son una sola cosa. Pueden preservar una pretensión fiscal sobre valor acumulado antes de que activos o residencia se trasladen, pero su diseño plantea cuestiones difíciles de valoración, liquidez, proporcionalidad y final del nexus.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «Los intercambios CARF empiezan en 2027: por qué importa 2026»05 FEB 2026·DEL ARCHIVO DE LIBERTAXINS-20260205-01TRANSPARENCY & ENFORCEMENT · FROM CRS TO CARFLos intercambios CARF empiezan en 2027: por qué importa 2026Las primeras cohortes CARF empiezan a intercambiar información en 2027, pero CARF no tiene una sola fecha global. Providers y usuarios necesitan registros limpios de residencia, identidad, control y transacciones antes de que los datos empiecen a viajar.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Companies House está utilizando IA para vigilar el registro»22 ENE 2026·DEL ARCHIVO DE LIBERTAXINS-20260122-01AI & BORDERLESS WORK · AI & TAX ADMINISTRATIONCompanies House está utilizando IA para vigilar el registroCompanies House está dejando atrás el registro puramente pasivo. Verificación de identidad, mayores poderes legales, análisis de datos y detección de anomalías asistida por IA están convirtiendo el registro británico en un sistema de integridad más activo.Leer el análisis ↗3 MIN DE LECTURA
Visualización editorial de Libertax para «DAC8 empieza: la transparencia fiscal cripto se vuelve operativa»01 ENE 2026·DEL ARCHIVO DE LIBERTAXINS-20260101-01TRANSPARENCY & ENFORCEMENT · FROM CRS TO CARFDAC8 empieza: la transparencia fiscal cripto se vuelve operativaDesde 2026, DAC8 es un problema operativo de datos para los providers cripto incluidos: residencia fiscal, self-certification, controlling persons, clasificación de transacciones, valoración, remediation y evidencia.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Planificar el NHR heredado después de su derogación»11 DIC 2025·DEL ARCHIVO DE LIBERTAXINS-20251211-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESPlanificar el NHR heredado después de su derogaciónLos beneficiarios existentes pueden conservar su periodo original, pero cada año exige revisar renta, fuente, convenio y evidencia.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Las autoridades fiscales utilizarán IA antes que la mayoría de los contribuyentes»01 DIC 2025·DEL ARCHIVO DE LIBERTAXINS-20251201-01AI & BORDERLESS WORK · AI & TAX ADMINISTRATIONLas autoridades fiscales utilizarán IA antes que la mayoría de los contribuyentesEl uso más inmediato de la IA en la administración tributaria no es una liquidación autónoma. Ocurre antes: cruzar datos, identificar anomalías, puntuar riesgo y decidir dónde debe concentrarse la atención humana de inspección.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Agentes de IA y el auge de la empresa global de una sola persona»20 NOV 2025·DEL ARCHIVO DE LIBERTAXINS-20251120-01AI & BORDERLESS WORK · AI & PROFESSIONAL WORKAgentes de IA y el auge de la empresa global de una sola personaLa IA puede reducir el tamaño mínimo eficiente de una empresa global de servicios. Eso no significa que una persona pueda sustituir todas las funciones ni que una empresa digital deje de tener localización jurídica.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Verificación de identidad de Companies House: el año de transición»18 NOV 2025·DEL ARCHIVO DE LIBERTAXINS-20251118-01TRANSPARENCY & ENFORCEMENT · UK CORPORATE TRANSPARENCYVerificación de identidad de Companies House: el año de transiciónEl 18 de noviembre de 2025 inició la transición británica de verificación de identidad; no fue una fecha límite universal. Directores y PSC tienen calendarios propios.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El expediente de compliance del fundador internacional»09 OCT 2025·DEL ARCHIVO DE LIBERTAXINS-20251009-01CORPORATE STRUCTURES · STRUCTURES THAT WORKEl expediente de compliance del fundador internacionalUn fundador internacional necesita un expediente vivo que conecte residencia personal, entidades, dirección, propiedad, banca, fiscalidad y obligaciones societarias recurrentes.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Residencia sin evidencia es una historia, no una posición»18 SEPT 2025·DEL ARCHIVO DE LIBERTAXINS-20250918-01RESIDENCE & MOBILITY · PRACTICAL MYTHSResidencia sin evidencia es una historia, no una posiciónLa residencia fiscal la determinan la ley y los hechos, pero los hechos deben poder demostrarse. Las reglas UK y Portugal muestran por qué un calendario o TRC no suelen ser todo el expediente.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Cuando el regulador dice sí y el banco dice no»21 AGO 2025·DEL ARCHIVO DE LIBERTAXINS-20250821-01BANKING & SUBSTANCE · BANKING REALITYCuando el regulador dice sí y el banco dice noLa pregunta bancaria útil llega antes de constituir y licenciar: ¿pueden propiedad, actividad, geografía, flujos y evidencia previstos superar un onboarding realista?Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Los Estados pequeños también pueden fracasar»19 JUN 2025·DEL ARCHIVO DE LIBERTAXINS-20250619-01JURISDICTIONAL COMPETITIONLos Estados pequeños también pueden fracasarUna escala política pequeña puede acortar los ciclos de información, pero también amplificar captura, falta de capacidad, dependencia y poder de los insiders. El tamaño pequeño amplifica las instituciones; no las sustituye.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué una jurisdicción barata puede salir cara»30 ABR 2025·DEL ARCHIVO DE LIBERTAXINS-20250430-01PHILOSOPHY & STRATEGY · TAX PHILOSOPHYPor qué una jurisdicción barata puede salir caraLas tasas de constitución y el tipo fiscal nominal son solo dos líneas del coste de una jurisdicción. Compliance, personas, banca, instalaciones, evidencia y costes de cambio pueden dominar el total.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El régimen BOI actual de Estados Unidos: las sociedades domésticas están exentas»17 ABR 2025·DEL ARCHIVO DE LIBERTAXINS-20250417-01TRANSPARENCY & ENFORCEMENT · THE TRANSPARENT WORLDEl régimen BOI actual de Estados Unidos: las sociedades domésticas están exentasEn el marco BOI vigente de FinCEN, las entidades creadas en Estados Unidos están exentas del reporting federal CTA, mientras algunas entidades extranjeras registradas siguen en alcance.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El riesgo bancario pertenece dentro de la planificación fiscal»08 ABR 2025·DEL ARCHIVO DE LIBERTAXINS-20250408-01BANKING & SUBSTANCE · BANKING REALITYEl riesgo bancario pertenece dentro de la planificación fiscalUna estructura fiscalmente eficiente está incompleta si propiedad, actividad, geografía, flujos y evidencia no sostienen una relación bancaria realista.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «La muerte de la estructura internacional de «crear y olvidar»»07 ABR 2025·DEL ARCHIVO DE LIBERTAXINS-20250407-01CORPORATE STRUCTURES · STRUCTURES THAT WORKLa muerte de la estructura internacional de «crear y olvidar»Una estructura internacional puede dejar de ser coherente cuando cambian residencia, negocio, propiedad, banca o normativa. Constituir es el inicio del mantenimiento.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El fin de la era non-dom en Reino Unido»06 ABR 2025·DEL ARCHIVO DE LIBERTAXINS-20250406-01JURISDICTIONS & TAX REGIMES · UK TAX RESETEl fin de la era non-dom en Reino UnidoQué cambió el 6 de abril de 2025 cuando Reino Unido sustituyó la remittance basis por un régimen de foreign income and gains basado en residencia.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «FinCEN da marcha atrás con el BOI de empresas domésticas»26 MAR 2025·DEL ARCHIVO DE LIBERTAXINS-20250326-01TRANSPARENCY & ENFORCEMENT · THE TRANSPARENT WORLDFinCEN da marcha atrás con el BOI de empresas domésticasCómo el régimen estadounidense de beneficial ownership pasó de un despliegue doméstico amplio a una exención en marzo de 2025 para entidades creadas en Estados Unidos.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Bitcoin como tecnología de salida»10 MAR 2025·DEL ARCHIVO DE LIBERTAXINS-20250310-01LIBERTY & EXITBitcoin como tecnología de salidaBitcoin puede reducir dependencia de bancos, custodios y canales de pago concretos. No proporciona salida automática de residencia fiscal, reporting, Derecho, infraestructura o riesgo operativo.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Construye el expediente de source of wealth antes de que lo pida el banco»15 FEB 2025·DEL ARCHIVO DE LIBERTAXINS-20250215-01BANKING & SUBSTANCE · BANKING REALITYConstruye el expediente de source of wealth antes de que lo pida el bancoEl source of wealth es la historia de cómo se acumuló el patrimonio global. Un saldo actual no equivale a evidencia de los hechos económicos que lo crearon.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Canadá aplaza su aumento de las plusvalías»31 ENE 2025·DEL ARCHIVO DE LIBERTAXINS-20250131-01HIGH-TAX POLICY · TAX PRESSURECanadá aplaza su aumento de las plusvalíasQué cambió el 31 de enero de 2025: aplazamiento, vuelta de CRA al tipo aprobado de un medio, correcciones y posterior cancelación de la propuesta.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué Europa produce investigación pero tiene dificultades para escalar empresas»15 ENE 2025·DEL ARCHIVO DE LIBERTAXINS-20250115-01THE NEW WORLD ORDERPor qué Europa produce investigación pero tiene dificultades para escalar empresasEl problema de innovación europeo no es simplemente falta de ideas. La pregunta más difícil es por qué compañías prometedoras afrontan con tanta frecuencia menos capital de crecimiento, mercados fragmentados y mayores dificultades para convertirse en empresas globales.Leer el análisis ↗3 MIN DE LECTURA
Visualización editorial de Libertax para «Emiratos entra en Pillar Two mediante un Domestic Top-up Tax»01 ENE 2025·DEL ARCHIVO DE LIBERTAXINS-20250101-01TAX COMPETITION · GLOBAL TAX ORDEREmiratos entra en Pillar Two mediante un Domestic Top-up TaxCómo el Domestic Minimum Top-up Tax de Emiratos llevó Pillar Two al país para grandes grupos multinacionales sin convertir el Corporate Tax ordinario en un impuesto general del 15% para todas las empresas.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Europa reguló mientras Estados Unidos y China construían»12 DIC 2024·DEL ARCHIVO DE LIBERTAXINS-20241212-01THE NEW WORLD ORDEREuropa reguló mientras Estados Unidos y China construíanEuropa sí tiene un problema de escala, capital y fragmentación. Pero afirmar que Europa solo regula mientras Estados Unidos y China innovan es demasiado simple. La evidencia respalda un diagnóstico más estrecho y útil.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «La propuesta canadiense sobre plusvalías y el coste de la incertidumbre fiscal»01 DIC 2024·DEL ARCHIVO DE LIBERTAXINS-20241201-01HIGH-TAX POLICY · TAX PRESSURELa propuesta canadiense sobre plusvalías y el coste de la incertidumbre fiscalDesde la fecha de archivo del 1 de diciembre de 2024, cómo la propuesta canadiense de elevar el capital-gains inclusion rate obligó a planificar alrededor de una regla administrada antes de que su futuro legislativo estuviera cerrado.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué un banco puede restringir una cuenta antes de que termine la revisión de compliance»30 NOV 2024·DEL ARCHIVO DE LIBERTAXINS-20241130-01BANKING & SUBSTANCE · BANKING REALITYPor qué un banco puede restringir una cuenta antes de que termine la revisión de complianceEl ongoing customer due diligence puede generar preguntas o restricciones cuando la actividad deja de coincidir con el perfil esperado. Eso no prueba irregularidad y no existe un procedimiento bancario universal.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Vivienda en Dubai: ¿propiedad personal o sociedad de EAU?»22 OCT 2024·DEL ARCHIVO DE LIBERTAXINS-20241022-01CORPORATE STRUCTURES · STRUCTURES THAT WORKVivienda en Dubai: ¿propiedad personal o sociedad de EAU?Para una vivienda en Dubai destinada a alquiler residencial, la propiedad personal y societaria producen consecuencias distintas en Corporate Tax, registro, contabilidad y salida.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Termina el reporting de Economic Substance, pero la sustancia no desaparece»14 OCT 2024·DEL ARCHIVO DE LIBERTAXINS-20241014-01CORPORATE STRUCTURES · UAE CORPORATE TAXTermina el reporting de Economic Substance, pero la sustancia no desapareceEAU eliminó las notificaciones e informes ESR para ejercicios financieros terminados después del 31 de diciembre de 2022. Eso no eliminó preguntas separadas sobre sustancia, gestión, transfer pricing y evidencia bajo otros regímenes.Leer el análisis ↗12 MIN DE LECTURA
Visualización editorial de Libertax para «El Informe Draghi: el día que Europa reconoció el problema»09 SEPT 2024·DEL ARCHIVO DE LIBERTAXINS-20240909-01THE NEW WORLD ORDEREl Informe Draghi: el día que Europa reconoció el problemaEl informe de competitividad de Mario Draghi convirtió las preocupaciones sobre productividad, energía, inversión y fragmentación europeas en un diagnóstico institucional explícito.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Entra en vigor la Ley de Inteligencia Artificial de la UE»01 AGO 2024·DEL ARCHIVO DE LIBERTAXINS-20240801-01AI & BORDERLESS WORK · AI TURNING POINTSEntra en vigor la Ley de Inteligencia Artificial de la UEEl 1 de agosto de 2024 entró en vigor la Ley de IA de la UE. El punto de inflexión fue la decisión europea de regular una tecnología horizontal y todavía cambiante mediante un marco basado en el riesgo.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Sales tax de SaaS: la incorporación no es el análisis de nexus»31 JUL 2024·DEL ARCHIVO DE LIBERTAXINS-20240731-01DIGITAL TAX · DIGITAL BUSINESS TAXSales tax de SaaS: la incorporación no es el análisis de nexusEl sales tax estadounidense de SaaS depende de nexus, taxability, ubicación del cliente y marketplace. California y New York muestran por qué el Estado de incorporación no responde la pregunta.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Una LLC puede morir administrativamente mientras el negocio continúa»15 JUL 2024·DEL ARCHIVO DE LIBERTAXINS-20240715-01CORPORATE STRUCTURES · THE LLC FILESUna LLC puede morir administrativamente mientras el negocio continúaEl mantenimiento de una US LLC depende del Estado. Informes, impuestos o registered agent mal mantenidos pueden dañar el good standing o provocar administrative dissolution aunque el negocio siga operando.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El individuo soberano tenía razón —y se equivocaba»08 JUL 2024·DEL ARCHIVO DE LIBERTAXINS-20240708-01LIBERTY & EXITEl individuo soberano tenía razón —y se equivocabaLa era de la información sí hizo más portátiles el trabajo, el capital y la identidad. No hizo desaparecer al Estado. La tecnología aumentó la capacidad privada de salida mientras los Estados construían sistemas inéditos de coordinación y transparencia.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «El mito del Form 5472 y el 1120»30 JUN 2024·DEL ARCHIVO DE LIBERTAXINS-20240630-01CORPORATE STRUCTURES · THE LLC FILESEl mito del Form 5472 y el 1120Una US disregarded entity de propiedad extranjera puede tener obligaciones federales de información aunque su tratamiento fiscal lleve a pensar que no hay nada que presentar.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El derecho de salida»22 JUN 2024·DEL ARCHIVO DE LIBERTAXINS-20240622-01LIBERTY & EXITEl derecho de salidaLa voz política importa, pero la libertad es incompleta si abandonar una jurisdicción resulta imposible en la práctica. El derecho a salir es fundamental, aunque las obligaciones jurídicas y fiscales ya nacidas no desaparezcan en la frontera.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «IFICI sustituye al NHR: un incentivo más limitado, una política diferente»31 MAY 2024·DEL ARCHIVO DE LIBERTAXINS-20240531-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESIFICI sustituye al NHR: un incentivo más limitado, una política diferenteEl IFICI portugués es un incentivo selectivo para investigación e innovación, no un cambio de nombre del antiguo NHR.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «La subsidiariedad es una tecnología institucional»24 MAY 2024·DEL ARCHIVO DE LIBERTAXINS-20240524-01JURISDICTIONAL COMPETITIONLa subsidiariedad es una tecnología institucionalLa subsidiariedad resulta más útil como regla de decisión que como eslogan político: mantener la autoridad en el nivel más pequeño capaz de gestionar el problema, sus externalidades y la capacidad necesaria.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «Los documentos que sostuvieron las solicitudes transitorias de NHR»16 MAY 2024·DEL ARCHIVO DE LIBERTAXINS-20240516-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESLos documentos que sostuvieron las solicitudes transitorias de NHRLa vía transitoria del NHR dependía de evidencia fechada de un vínculo previo; los documentos apoyaban la elegibilidad, pero no la garantizaban.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Un certificado de residencia fiscal es evidencia, no magia»04 MAY 2024·DEL ARCHIVO DE LIBERTAXINS-20240504-01RESIDENCE & MOBILITY · PRACTICAL MYTHSUn certificado de residencia fiscal es evidencia, no magiaUn TRC puede ser evidencia importante, pero no sustituye las reglas domésticas de residencia ni elimina automáticamente una pretensión de otro país. El convenio UAE–UK muestra por qué.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El trabajo contable que olvidan los presupuestos de constitución»01 MAY 2024·DEL ARCHIVO DE LIBERTAXINS-20240501-01CORPORATE STRUCTURES · STRUCTURES THAT WORKEl trabajo contable que olvidan los presupuestos de constituciónRetrospectiva de mayo de 2024 sobre por qué contabilidad, cuentas anuales, auditoría, Corporate Tax e IVA ya eran tareas distintas tras constituir en EAU.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué los Estados pequeños suelen gobernar mejor»25 ABR 2024·DEL ARCHIVO DE LIBERTAXINS-20240425-01JURISDICTIONAL COMPETITIONPor qué los Estados pequeños suelen gobernar mejorLos Estados pequeños no gobiernan mejor por ser pequeños. Una escala menor puede mejorar feedback, accountability y experimentación cuando se combina con apertura, capacidad institucional y competencia real.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Constituir una empresa es el principio, no el producto»19 ABR 2024·DEL ARCHIVO DE LIBERTAXINS-20240419-01CORPORATE STRUCTURES · STRUCTURES THAT WORKConstituir una empresa es el principio, no el productoUna licencia en EAU crea un vehículo; operarlo exige trabajo separado de fiscalidad, contabilidad, renovaciones, registros societarios y cierre.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «De registro pasivo a gatekeeper corporativo activo»31 DIC 2023·DEL ARCHIVO DE LIBERTAXINS-20231231-01TRANSPARENCY & ENFORCEMENT · THE TRANSPARENT WORLDDe registro pasivo a gatekeeper corporativo activoCómo la Economic Crime and Corporate Transparency Act de 2023 transformó Companies House desde un repositorio de filings hacia un gatekeeper de identidad e integridad.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Portugal termina NHR: por qué los regímenes exitosos se convierten en objetivos políticos»15 DIC 2023·DEL ARCHIVO DE LIBERTAXINS-20231215-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESPortugal termina NHR: por qué los regímenes exitosos se convierten en objetivos políticosDesde la fecha de archivo de diciembre de 2023, cómo Portugal avanzó hacia el cierre del acceso ordinario a NHR, por qué la decisión política precedió a la publicación final de la ley y qué significa hoy la transición.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «La IA como apalancamiento operativo para una pequeña firma profesional»11 DIC 2023·DEL ARCHIVO DE LIBERTAXINS-20231211-01AI & BORDERLESS WORK · AI & PROFESSIONAL WORKLa IA como apalancamiento operativo para una pequeña firma profesionalEl argumento más sólido a favor de la IA en una pequeña firma profesional no es la automatización total, sino reducir trabajo intelectual repetitivo conservando criterio experto y responsabilidad.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «El NHR nunca fue una exención general de rentas extranjeras»30 NOV 2023·DEL ARCHIVO DE LIBERTAXINS-20231130-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESEl NHR nunca fue una exención general de rentas extranjerasEl NHR histórico dependía de categoría, fuente, actividad, pagador y convenio; el estatus nunca resolvía por sí solo la tributación.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Shakira llega a un acuerdo: residencia, evidencia y el coste de litigar»20 NOV 2023·DEL ARCHIVO DE LIBERTAXINS-20231120-01CASES & COURTS · CASES THAT MATTERShakira llega a un acuerdo: residencia, evidencia y el coste de litigarQué muestra el acuerdo fiscal español de Shakira de 2023 sobre las controversias de residencia: las preguntas decisivas son fácticas, específicas de cada año y costosas de litigar.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Portugal se suma al intercambio de información sobre criptoactivos»10 NOV 2023·DEL ARCHIVO DE LIBERTAXINS-20231110-01TRANSPARENCY & ENFORCEMENT · FROM CRS TO CARFPortugal se suma al intercambio de información sobre criptoactivosEl compromiso CARF de Portugal en 2023 anunciaba intercambio automático futuro, no un impuesto ni un intercambio iniciado ese año.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Xabi Alonso ganó: cuando rechazar un acuerdo fiscal sale bien»25 OCT 2023·DEL ARCHIVO DE LIBERTAXINS-20231025-01CASES & COURTS · CASES THAT MATTERXabi Alonso ganó: cuando rechazar un acuerdo fiscal sale bienQué demuestra realmente la decisión del Tribunal Supremo de 2023 en el caso fiscal de Xabi Alonso y por qué una defensa exitosa no puede convertirse en una estrategia universal de litigación.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Teoría de las banderas después de CRS y CARF: diversificación sin opacidad»21 OCT 2023·DEL ARCHIVO DE LIBERTAXINS-20231021-01LIBERTY & EXITTeoría de las banderas después de CRS y CARF: diversificación sin opacidadLa teoría de las banderas sigue teniendo valor en un mundo transparente, pero su finalidad ha cambiado: diversificar dependencias jurisdiccionales sin pretender que residencia, propiedad o activos permanezcan invisibles.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «DAC8: Europa extiende la transparencia fiscal automática a cripto»17 OCT 2023·DEL ARCHIVO DE LIBERTAXINS-20231017-01TRANSPARENCY & ENFORCEMENT · FROM CRS TO CARFDAC8: Europa extiende la transparencia fiscal automática a criptoPor qué la directiva DAC8 de 2023 fue importante y qué cambió cuando el due diligence y reporting cripto pasaron de política futura a sistema operativo de compliance en 2026.Leer el análisis ↗5 MIN DE LECTURA
Ilustración editorial de un sistema fiscal corporativo organizado con capas contables, entidades conectadas y el perímetro de una zona francaANÁLISIS SELECCIONADOSINS-20230919-01EAU · IMPUESTO DE SOCIEDADESLa evolución del impuesto de sociedades en Emiratos Árabes UnidosUna visión práctica del marco fiscal emiratí y de la disciplina necesaria para adaptar estructuras de forma responsable.Leer el análisis ↗7 MIN DE LECTURA
Ilustración editorial de registros de activos, documentos de titularidad y evidencias de operaciones convergiendo en un perfil financiero verificadoANÁLISIS SELECCIONADOSINS-20230904-01PATRIMONIO PRIVADO · EVIDENCIAProof of Wealth: un saldo no es una explicaciónPor qué saldos, registros de titularidad y pruebas de operaciones deben formar una explicación coherente de cómo se creó el patrimonio y cómo se movieron unos fondos concretos.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «Una LLC estadounidense cambia de naturaleza al cruzar la frontera»31 AGO 2023·DEL ARCHIVO DE LIBERTAXINS-20230831-01CORPORATE STRUCTURES · THE LLC FILESUna LLC estadounidense cambia de naturaleza al cruzar la fronteraLa clasificación fiscal federal no viaja automáticamente: otro país puede identificar otro contribuyente, naturaleza o momento de imposición.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «La participation exemption no es un pase libre»15 AGO 2023·DEL ARCHIVO DE LIBERTAXINS-20230815-01CORPORATE STRUCTURES · PRACTICAL MYTHSLa participation exemption no es un pase libreLa participación exenta de EAU puede cubrir dividendos y ganancias que cumplan las condiciones, pero no elimina las preguntas de withholding, convenio, residencia o sustancia en otras jurisdicciones.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «La aprobación regulatoria no es bancabilidad»07 AGO 2023·DEL ARCHIVO DE LIBERTAXINS-20230807-01BANKING & SUBSTANCE · BANKING REALITYLa aprobación regulatoria no es bancabilidadUna licencia y una cuenta bancaria responden a riesgos distintos. La autorización regulatoria puede reforzar el caso, pero no crea un derecho a obtener banca.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Las ganancias cripto personales y las corporativas son preguntas distintas»31 JUL 2023·DEL ARCHIVO DE LIBERTAXINS-20230731-01CRYPTO & DIGITAL ASSETS · PRACTICAL MYTHSLas ganancias cripto personales y las corporativas son preguntas distintasLa etiqueta del activo no decide el contribuyente. En UAE, la inversión personal de una persona natural y la actividad cripto de una empresa parten de reglas distintas de Corporate Tax.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Puedes tener una licencia cripto y seguir sin cuenta bancaria»21 JUL 2023·DEL ARCHIVO DE LIBERTAXINS-20230721-01BANKING & SUBSTANCE · BANKING REALITYPuedes tener una licencia cripto y seguir sin cuenta bancariaUn regulador cripto decide si una empresa puede realizar una actividad regulada. El banco decide por separado si puede comprender, monitorizar y aceptar la relación.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El 0% de las Free Zones es un régimen condicionado, no una regla por defecto»01 JUL 2023·DEL ARCHIVO DE LIBERTAXINS-20230701-01JURISDICTIONS & TAX REGIMES · UAE CORPORATE TAXEl 0% de las Free Zones es un régimen condicionado, no una regla por defectoUna licencia de Free Zone en EAU no produce por sí sola un resultado de Corporate Tax al 0%. El tratamiento especial depende del estatus QFZP, del Qualifying Income, de la actividad, la sustancia, el transfer pricing, la auditoría y otras condiciones.Leer el análisis ↗11 MIN DE LECTURA
Visualización editorial de Libertax para «Las stablecoins se convierten en el primer test de MiCA»30 JUN 2023·DEL ARCHIVO DE LIBERTAXINS-20230630-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSLas stablecoins se convierten en el primer test de MiCAEl régimen de stablecoins de MiCA no es una sola regla para un solo producto. ART y EMT tienen arquitecturas jurídicas diferentes para emisión, reservas, redemption, governance y capital.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El Corporate Tax de EAU se vuelve real»01 JUN 2023·DEL ARCHIVO DE LIBERTAXINS-20230601-01JURISDICTIONS & TAX REGIMES · UAE CORPORATE TAXEl Corporate Tax de EAU se vuelve realEl Corporate Tax de EAU empezó a aplicarse a ejercicios financieros iniciados el 1 de junio de 2023 o después. El cambio práctico fue una nueva cadena operativa desde la contabilidad hasta el ingreso imponible, el registro, los registros y la declaración.Leer el análisis ↗9 MIN DE LECTURA
Visualización editorial de Libertax para «MiCA: Europa elige un único rulebook cripto»31 MAY 2023·DEL ARCHIVO DE LIBERTAXINS-20230531-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSMiCA: Europa elige un único rulebook criptoCómo MiCA sustituyó gran parte del paisaje regulatorio cripto fragmentado de Europa por un marco europeo y por qué su adopción en 2023 fue solo el inicio de la implementación.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «GPT-4: del chatbot impresionante a una herramienta de trabajo de propósito general»14 MAR 2023·DEL ARCHIVO DE LIBERTAXINS-20230314-01AI & BORDERLESS WORK · AI TURNING POINTSGPT-4: del chatbot impresionante a una herramienta de trabajo de propósito generalGPT-4 amplió el conjunto de tareas para las que la IA generativa parecía profesionalmente útil, manteniendo un límite esencial: capacidad y fiabilidad no eran lo mismo.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «La Golden Visa no decide la residencia fiscal»01 MAR 2023·DEL ARCHIVO DE LIBERTAXINS-20230301-01RESIDENCE & MOBILITY · PRACTICAL MYTHSLa Golden Visa no decide la residencia fiscalLa Golden Residency de EAU es un estatus migratorio, no una decisión sobre residencia fiscal. La residencia fiscal doméstica depende de tests legales y evidencia, mientras que la residencia bajo convenio requiere un análisis separado del DTA aplicable.Leer el análisis ↗9 MIN DE LECTURA
Visualización editorial de Libertax para «Suiza, Singapur y UAE: tres modelos de Estado pequeño»15 FEB 2023·DEL ARCHIVO DE LIBERTAXINS-20230215-01JURISDICTIONAL COMPETITIONSuiza, Singapur y UAE: tres modelos de Estado pequeñoSuiza, Singapur y UAE muestran por qué el tamaño pequeño no es un modelo institucional. Combinan escala compacta con distribuciones radicalmente distintas de autoridad, apertura y competencia interna.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Portugal empieza a gravar los criptoactivos: el fin de una historia simplificada»30 DIC 2022·DEL ARCHIVO DE LIBERTAXINS-20221230-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESPortugal empieza a gravar los criptoactivos: el fin de una historia simplificadaEl Presupuesto portugués para 2023 introdujo reglas fiscales expresas para criptoactivos y puso fin a una respuesta única para toda operación.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «El impuesto de solidaridad español: cuando la imposición patrimonial vuelve por otra puerta»27 DIC 2022·DEL ARCHIVO DE LIBERTAXINS-20221227-01HIGH-TAX POLICY · TAX PRESSUREEl impuesto de solidaridad español: cuando la imposición patrimonial vuelve por otra puertaCómo el impuesto de solidaridad sobre grandes fortunas de 2022 alteró el mapa patrimonial español y por qué la planificación de residencia no puede reducirse a tipos de income tax.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Lo que el crypto winter enseñó realmente a los reguladores»14 DIC 2022·DEL ARCHIVO DE LIBERTAXINS-20221214-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSLo que el crypto winter enseñó realmente a los reguladoresEl crypto winter de 2022 no fue solo una historia de caída de precios. Expuso interconexión, apalancamiento, concentración, custodia y governance como mecanismos operativos de riesgo.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué los plazos de licensing fallan antes del filing»13 DIC 2022·DEL ARCHIVO DE LIBERTAXINS-20221213-01CRYPTO & DIGITAL ASSETS · REGULATED CRYPTOPor qué los plazos de licensing fallan antes del filingEl tiempo de revisión del regulador es solo uno de los relojes. Los proyectos cripto suelen perder tiempo antes, mientras ownership, personas clave, capital, governance, evidencia y sistemas operativos siguen incompletos.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «30 de noviembre de 2022: cuando la inteligencia artificial se convirtió en una cuestión operativa»30 NOV 2022·DEL ARCHIVO DE LIBERTAXINS-20221130-01AI & BORDERLESS WORK · AI TURNING POINTS30 de noviembre de 2022: cuando la inteligencia artificial se convirtió en una cuestión operativaChatGPT no inventó la inteligencia artificial. Cambió quién podía utilizar IA generativa avanzada, la velocidad con la que podía experimentar con ella y por qué cualquier negocio basado en conocimiento tenía que empezar a prestar atención.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «La nómina oculta detrás de un negocio cripto regulado»26 NOV 2022·DEL ARCHIVO DE LIBERTAXINS-20221126-01CRYPTO & DIGITAL ASSETS · REGULATED CRYPTOLa nómina oculta detrás de un negocio cripto reguladoUna cotización de licencia rara vez refleja el coste recurrente de personas de un negocio cripto regulado. El modelo útil empieza por funciones y responsabilidad, no por un headcount genérico.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «FTX: el teatro del compliance no es governance»15 NOV 2022·DEL ARCHIVO DE LIBERTAXINS-20221115-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSFTX: el teatro del compliance no es governanceFTX se convirtió en un caso de estudio sobre la diferencia entre parecer controlado y estar realmente limitado por segregación, permisos, gestión de conflictos y supervisión independiente.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué contratar un MLRO retrasa proyectos cripto»08 NOV 2022·DEL ARCHIVO DE LIBERTAXINS-20221108-01CRYPTO & DIGITAL ASSETS · REGULATED CRYPTOPor qué contratar un MLRO retrasa proyectos criptoEn cripto regulado, el MLRO no es un nombre que se añade al final de una solicitud. Personas cualificadas, fit-and-proper y responsabilidad real pueden convertirse en el critical path.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «Privacidad no es opacidad»31 OCT 2022·DEL ARCHIVO DE LIBERTAXINS-20221031-01PHILOSOPHY & STRATEGY · TAX PHILOSOPHYPrivacidad no es opacidadPrivacidad y transparencia no son opuestos. Un sistema internacional legítimo puede exigir información verificada sobre propiedad y fiscalidad y, al mismo tiempo, limitar quién puede acceder a ella, utilizarla y redistribuirla.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «La licencia es la parte fácil»21 OCT 2022·DEL ARCHIVO DE LIBERTAXINS-20221021-01CRYPTO & DIGITAL ASSETS · REGULATED CRYPTOLa licencia es la parte fácilUna licencia cripto responde a una pregunta de autorización jurídica. Por sí sola no construye las personas, el capital, los controles, la banca y el reporting necesarios para operar un negocio regulado.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «7 de octubre de 2022: cuando los semiconductores se convirtieron en armas geopolíticas»07 OCT 2022·DEL ARCHIVO DE LIBERTAXINS-20221007-01THE NEW WORLD ORDER7 de octubre de 2022: cuando los semiconductores se convirtieron en armas geopolíticasLos controles estadounidenses del 7 de octubre de 2022 sobre advanced computing y fabricación de semiconductores hicieron explícito que los chips de vanguardia habían dejado de tratarse como productos comerciales ordinarios.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «La empresa gestionada desde el exilio»24 JUL 2022·DEL ARCHIVO DE LIBERTAXINS-20220724-01WORLD IN CONFLICTLa empresa gestionada desde el exilioUna sociedad no necesita trasladar su domicilio registral para que cambie su huella fiscal. Cuando administradores, founders o empleados clave se desplazan por una guerra, residencia societaria, dirección efectiva y establecimiento permanente pueden desplazarse con ellos.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué los titulares de «cero impuestos» envejecen mal»15 JUL 2022·DEL ARCHIVO DE LIBERTAXINS-20220715-01PHILOSOPHY & STRATEGY · TAX PHILOSOPHYPor qué los titulares de «cero impuestos» envejecen malUn titular de cero impuestos es una fotografía, no una posición fiscal duradera. El alcance, las condiciones, la residencia, la clasificación y el reporting pueden cambiar mientras el eslogan sobrevive.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «La guerra crea dos hogares fiscales»07 JUL 2022·DEL ARCHIVO DE LIBERTAXINS-20220707-01WORLD IN CONFLICTLa guerra crea dos hogares fiscalesEl desplazamiento forzoso puede crear hechos de residencia fiscal en un nuevo país mientras permanecen vínculos importantes en el anterior. La protección migratoria no resuelve la cuestión fiscal: primero se aplica la ley doméstica y después, si existe doble residencia, el tratado.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El origen de fondos ya es infraestructura empresarial»30 JUN 2022·DEL ARCHIVO DE LIBERTAXINS-20220630-01BANKING & SUBSTANCE · BANKING REALITYEl origen de fondos ya es infraestructura empresarialLa evidencia de source of funds debe explicar el origen económico, la base jurídica y el recorrido del dinero antes de que un banco o contraparte tenga que pedirlo.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Cuando tu pasaporte se convierte en un riesgo de compliance»19 JUN 2022·DEL ARCHIVO DE LIBERTAXINS-20220619-01WORLD IN CONFLICTCuando tu pasaporte se convierte en un riesgo de complianceUn pasaporte puede convertirse en un dato de compliance sin hacer que su titular esté sancionado o sea sospechoso. La banca moderna analiza nacionalidad, residencia, geografía empresarial, contrapartes y origen de fondos, pero gestionar riesgo no equivale a excluir categorías enteras.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «¿W-8BEN o W-9? El formulario revela la identidad fiscal»10 JUN 2022·DEL ARCHIVO DE LIBERTAXINS-20220610-01CORPORATE STRUCTURES · THE LLC FILES¿W-8BEN o W-9? El formulario revela la identidad fiscalEl formulario fiscal estadounidense correcto empieza por la identidad y el estatus del beneficiario del pago, no por el país de la cuenta bancaria o la etiqueta de la sociedad.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Las sanciones son un sistema jurídico paralelo»01 JUN 2022·DEL ARCHIVO DE LIBERTAXINS-20220601-01WORLD IN CONFLICTLas sanciones son un sistema jurídico paraleloUna transacción puede estar correctamente tratada fiscalmente y ser válida contractualmente y, aun así, quedar prohibida o congelada por sanciones. Comprender esa capa jurídica separada ya forma parte del negocio internacional.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Terra, yield y la diferencia entre retorno y riesgo»15 MAY 2022·DEL ARCHIVO DE LIBERTAXINS-20220515-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSTerra, yield y la diferencia entre retorno y riesgoEl colapso de Terra en mayo de 2022 mostró por qué un yield anunciado no es un análisis de riesgo. El mecanismo del retorno, el peg, la liquidez y las contrapartes importan más que el porcentaje del titular.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El trinquete centralizador de Europa: cuando integración se convierte en uniformidad»09 MAY 2022·DEL ARCHIVO DE LIBERTAXINS-20220509-01JURISDICTIONAL COMPETITIONEl trinquete centralizador de Europa: cuando integración se convierte en uniformidadEl problema europeo no es cooperar, sino un trinquete institucional capaz de convertir la integración del mercado en uniformidad regulatoria acumulativa.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «US LLC + NHR portugués: por qué ‘dividendos extranjeros’ puede ser un mal punto de partida»18 ABR 2022·DEL ARCHIVO DE LIBERTAXINS-20220418-01PRACTICAL MYTHSUS LLC + NHR portugués: por qué ‘dividendos extranjeros’ puede ser un mal punto de partidaEl tratamiento portugués de una US LLC bajo el NHR depende de la clasificación de la entidad, el pago, la fuente, la gestión y el convenio, no solo de su etiqueta fiscal estadounidense.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El capital regulatorio no es capital operativo»16 ABR 2022·DEL ARCHIVO DE LIBERTAXINS-20220416-01CORPORATE STRUCTURES · REGULATED CRYPTOEl capital regulatorio no es capital operativoUn requisito prudencial de capital protege un objetivo regulatorio. No sustituye la caja que un negocio cripto necesita para financiar personas, sistemas, retrasos y runway.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «La trampa del NHR para fundadores de e-commerce»15 ABR 2022·DEL ARCHIVO DE LIBERTAXINS-20220415-01PRACTICAL MYTHSLa trampa del NHR para fundadores de e-commerceEl NHR no convertía un e-commerce dirigido desde Portugal en renta pasiva extranjera: entidad, trabajo, gestión, fuente, IVA y cada pago exigían un análisis separado.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Comienza CARF: cripto entra en el sistema de transparencia fiscal»22 MAR 2022·DEL ARCHIVO DE LIBERTAXINS-20220322-01TRANSPARENCY & ENFORCEMENT · FROM CRS TO CARFComienza CARF: cripto entra en el sistema de transparencia fiscalQué significó realmente la consulta de la OCDE de marzo de 2022: CARF seguía siendo una propuesta, pero la dirección hacia el reporting fiscal automático de cripto ya era explícita.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «VARA 2022: Dubái elige regulación, no un cripto free-for-all»15 MAR 2022·DEL ARCHIVO DE LIBERTAXINS-20220315-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSVARA 2022: Dubái elige regulación, no un cripto free-for-allPor qué la creación de VARA en 2022 fue importante: Dubái eligió un marco regulatorio específico para los activos virtuales en lugar de tratar cripto como un atajo sin regulación.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Emiratos después de febrero de 2022: ¿refugio, hub neutral o cruce de compliance?»10 MAR 2022·DEL ARCHIVO DE LIBERTAXINS-20220310-01WORLD IN CONFLICTEmiratos después de febrero de 2022: ¿refugio, hub neutral o cruce de compliance?Tras la invasión rusa de Ucrania, Emiratos adquirió mayor importancia como destino de personas, capital y empresas. Su crecimiento como hub global coincidió con mayor presión internacional sobre sus controles contra el crimen financiero.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué un holding offshore puede empeorar la banca»03 MAR 2022·DEL ARCHIVO DE LIBERTAXINS-20220303-01BANKING & SUBSTANCE · BANKING REALITYPor qué un holding offshore puede empeorar la bancaUn holding transfronterizo puede ser jurídica y comercialmente útil, pero cada capa añade preguntas de propiedad, finalidad, flujos y evidencia que pueden aumentar la fricción bancaria.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «24 de febrero de 2022: el día que volvió la geografía»24 FEB 2022·DEL ARCHIVO DE LIBERTAXINS-20220224-01WORLD IN CONFLICT24 de febrero de 2022: el día que volvió la geografíaLa invasión rusa a gran escala de Ucrania expuso una debilidad de la globalización sin fricciones: residencia, capital, banca, energía y cadenas de suministro siguen dependiendo de geografía física y poder político.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «El día que Emiratos anunció el impuesto de sociedades»31 ENE 2022·DEL ARCHIVO DE LIBERTAXINS-20220131-01JURISDICTIONS & TAX REGIMES · UAE CORPORATE TAXEl día que Emiratos anunció el impuesto de sociedadesQué podían saber realmente las empresas cuando Emiratos anunció el Corporate Tax federal en enero de 2022 y cómo aquel anuncio se convirtió en un sistema completo de fiscalidad y contabilidad.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «La disciplina de la salida»20 DIC 2021·DEL ARCHIVO DE LIBERTAXINS-20211220-01JURISDICTIONAL COMPETITIONLa disciplina de la salidaLa salida disciplina al gobierno solo cuando la posibilidad de perder personas, empresas o capital es creíble. La evidencia muestra respuestas reales de movilidad, pero su magnitud varía y los costes se distribuyen de forma desigual.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El NHR portugués en su apogeo de 2021: la promesa y sus condiciones ocultas»30 NOV 2021·DEL ARCHIVO DE LIBERTAXINS-20211130-01JURISDICTIONS & TAX REGIMES · PORTUGAL FILESEl NHR portugués en su apogeo de 2021: la promesa y sus condiciones ocultasRetrospectiva de 2021 sobre por qué el NHR portugués resultó tan convincente y por qué su aparente sencillez ocultaba un análisis renta por renta.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Los Pandora Papers y el fin del secreto offshore casual»15 OCT 2021·DEL ARCHIVO DE LIBERTAXINS-20211015-01TRANSPARENCY & ENFORCEMENT · THE TRANSPARENT WORLDLos Pandora Papers y el fin del secreto offshore casualQué cambió con la filtración de 2021: no convirtió las estructuras offshore en ilegales, pero mostró con qué rapidez los registros privados pueden hacerse públicos, buscables y reputacionalmente relevantes.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «El impuesto mínimo global: el día que cambió la competencia fiscal»08 OCT 2021·DEL ARCHIVO DE LIBERTAXINS-20211008-01TAX COMPETITION · GLOBAL TAX ORDEREl impuesto mínimo global: el día que cambió la competencia fiscalQué cambió realmente el acuerdo de dos pilares de octubre de 2021, por qué el mínimo del 15% nunca fue un impuesto para todas las empresas y cómo Pillar Two se convirtió en un sistema operativo para grandes grupos multinacionales.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Bitcoin se convierte en moneda de curso legal: qué estaba probando realmente El Salvador»07 SEPT 2021·DEL ARCHIVO DE LIBERTAXINS-20210907-01CRYPTO & DIGITAL ASSETS · CRYPTO TURNING POINTSBitcoin se convierte en moneda de curso legal: qué estaba probando realmente El SalvadorLa Ley Bitcoin de El Salvador de 2021 probó si un Estado podía convertir un criptoactivo en infraestructura nacional de pagos. Las reformas de 2025 muestran los límites de confundir estatus jurídico con adopción duradera.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «¿Dónde se dirige realmente una empresa?»31 AGO 2021·DEL ARCHIVO DE LIBERTAXINS-20210831-01CORPORATE STRUCTURES · STRUCTURES THAT WORK¿Dónde se dirige realmente una empresa?Incorporation, residencia fiscal corporativa, dirección efectiva y establecimiento permanente son preguntas distintas. Un ejemplo UK–UAE muestra por qué importan los hechos reales de decisión.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «Un permiso de residencia no es residencia fiscal»15 AGO 2021·DEL ARCHIVO DE LIBERTAXINS-20210815-01RESIDENCE & MOBILITY · PRACTICAL MYTHSUn permiso de residencia no es residencia fiscalEl permiso migratorio, la residencia fiscal doméstica, la residencia de convenio y el certificado fiscal responden a preguntas jurídicas diferentes.Leer el análisis ↗6 MIN DE LECTURA
Visualización editorial de Libertax para «Por qué los fundadores digitales se enamoraron de las LLC estadounidenses — y qué pasaron por alto»08 AGO 2021·DEL ARCHIVO DE LIBERTAXINS-20210808-01CORPORATE STRUCTURES · THE LLC FILESPor qué los fundadores digitales se enamoraron de las LLC estadounidenses — y qué pasaron por altoUna LLC estadounidense puede ser fácil de constituir, pero su clasificación, tratamiento extranjero y reporting son preguntas separadas.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «La regla de los 183 días no es un manto mágico»01 AGO 2021·DEL ARCHIVO DE LIBERTAXINS-20210801-01RESIDENCE & MOBILITY · PRACTICAL MYTHSLa regla de los 183 días no es un manto mágicoLa residencia fiscal no depende de un cómputo universal de días. Primero se aplica la ley interna, después el convenio cuando procede y los hechos deben poder demostrarse.Leer el análisis ↗7 MIN DE LECTURA
Visualización editorial de Libertax para «El trabajo remoto rompió el viejo mapa de la residencia fiscal»31 JUL 2021·DEL ARCHIVO DE LIBERTAXINS-20210731-01RESIDENCE & MOBILITY · BORDERLESS WORKEl trabajo remoto rompió el viejo mapa de la residencia fiscalEl shock del trabajo remoto convirtió cuestiones ocasionales en problemas recurrentes de residencia, establecimiento permanente, nómina y seguridad social. Son capas jurídicas distintas.Leer el análisis ↗8 MIN DE LECTURA
Visualización editorial de Libertax para «EU VAT OSS y el régimen exterior a la Unión»01 JUL 2021·DEL ARCHIVO DE LIBERTAXINS-20210701-02DIGITAL TAX · DIGITAL BUSINESS TAXEU VAT OSS y el régimen exterior a la UniónEl non-Union OSS puede centralizar el IVA de ciertos servicios B2C, pero es un mecanismo de cumplimiento y no una exención.Leer el análisis ↗4 MIN DE LECTURA
Visualización editorial de Libertax para «La autoridad tributaria dentro de la plataforma»01 JUL 2021·DEL ARCHIVO DE LIBERTAXINS-20210701-01TRANSPARENCY & ENFORCEMENT · THE TRANSPARENT WORLDLa autoridad tributaria dentro de la plataformaCómo las plataformas digitales pasaron a formar parte de la infraestructura de información fiscal y por qué el reporting automático aumenta la necesidad de reconciliación en lugar de sustituir el análisis tributario.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Cuando Emiratos abrió las empresas mainland a la propiedad extranjera total»01 JUN 2021·DEL ARCHIVO DE LIBERTAXINS-20210601-01JURISDICTIONS & TAX REGIMES · UAE TRANSFORMATIONCuando Emiratos abrió las empresas mainland a la propiedad extranjera totalCómo la reforma de propiedad de 2021 cambió la comparación mainland/free zone y por qué el 100% de propiedad nunca significó ausencia de complejidad regulatoria.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «La Europa que perdimos: Estados pequeños, jurisdicciones competidoras y salida política»23 ABR 2021·DEL ARCHIVO DE LIBERTAXINS-20210423-01JURISDICTIONAL COMPETITIONLa Europa que perdimos: Estados pequeños, jurisdicciones competidoras y salida políticaEuropa se hizo excepcional como civilización culturalmente conectada cuyo poder permanecía dividido entre ciudades, cantones, repúblicas, principados y reinos. Lo que perdió no fue un mapa concreto, sino las alternativas creíbles frente al monopolio político.Leer el análisis ↗14 MIN DE LECTURA
Visualización editorial de Libertax para «DAC7: la economía de plataformas deja de ser invisible»09 ABR 2021·DEL ARCHIVO DE LIBERTAXINS-20210409-02TRANSPARENCY & ENFORCEMENT · THE TRANSPARENT WORLDDAC7: la economía de plataformas deja de ser invisiblePor qué la directiva europea de reporting de plataformas de 2021 cambió la capacidad de control fiscal sin crear un nuevo impuesto sobre cada operación realizada en una plataforma.Leer el análisis ↗5 MIN DE LECTURA
Visualización editorial de Libertax para «Comienza Libertax: cinco años de un mundo fiscal cambiante»09 ABR 2021·DEL ARCHIVO DE LIBERTAXINS-20210409-01LIBERTAX ARCHIVE · FIVE YEARS OF LIBERTAXComienza Libertax: cinco años de un mundo fiscal cambianteDesde el 9 de abril de 2021, fecha de constitución de Libertax International Ltd, una retrospectiva sobre los cambios fiscales, regulatorios y de transparencia que transformaron la estructuración internacional durante los cinco años siguientes.Leer el análisis ↗7 MIN DE LECTURA

Libertax · Soluciones empresariales y fiscales internacionales

Libertaxinfo@liber.tax